Pontianak, Penakalbar.com – Program Kredit Usaha Mikro Peduli (KUM Peduli) diperkuat untuk memperluas akses pembiayaan bagi pelaku usaha mikro di Kalimantan Barat. Program ini diharapkan membantu pelaku UMKM mendapatkan modal yang lebih terjangkau sekaligus mengurangi ketergantungan pada pinjaman dari rentenir.
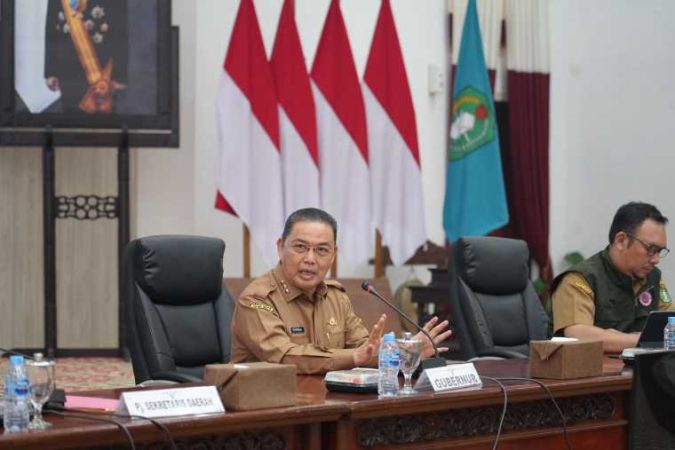
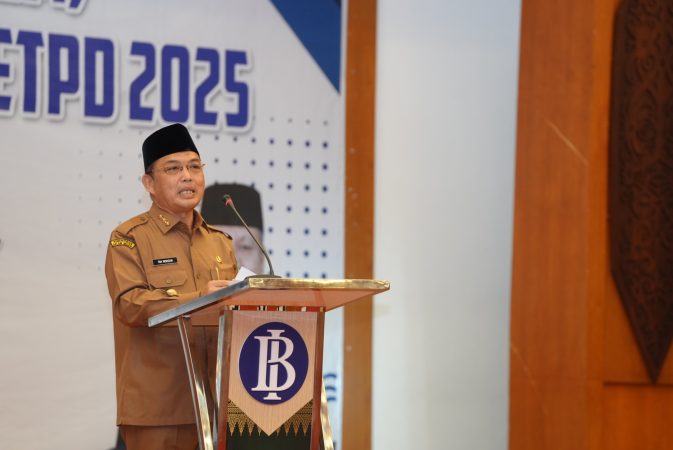
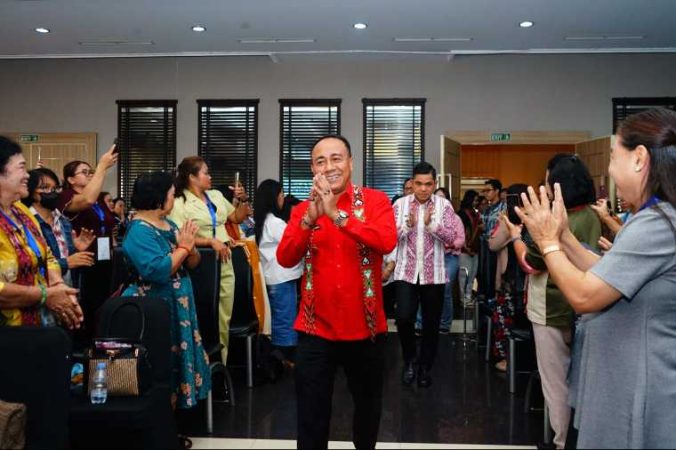
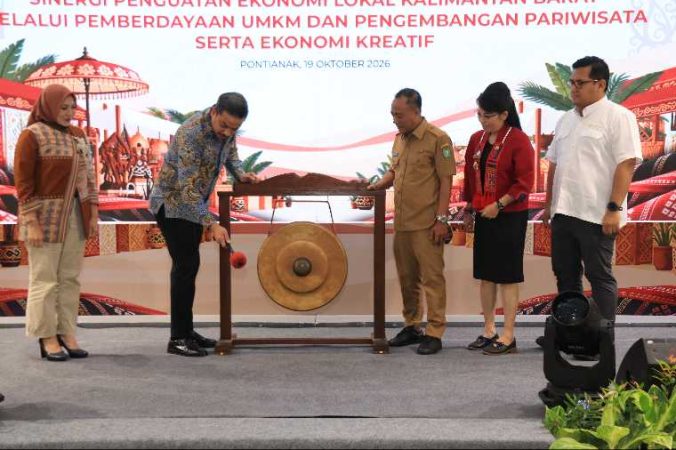
Peresmian simbolis program tanggung jawab sosial perusahaan (Corporate Social Responsibility/CSR) KUM Peduli berlangsung di Hotel Mercure Pontianak, Senin (19/10/2026). Kegiatan tersebut dihadiri Wakil Gubernur Kalimantan Barat, Krisantus Kurniawan, dan dibuka oleh Menteri Usaha Mikro, Kecil, dan Menengah (UMKM) RI, Maman Abdurrahman.
Krisantus mengatakan, KUM Peduli merupakan bagian dari upaya memperluas inklusi keuangan dan memperkuat ekonomi kerakyatan. Menurutnya, akses pembiayaan yang terjangkau penting bagi pelaku usaha mikro agar dapat mengembangkan usaha tanpa terbebani pinjaman dengan biaya tinggi.
Ia menjelaskan, program tersebut diinisiasi Pemerintah Provinsi Kalimantan Barat bersama Otoritas Jasa Keuangan (OJK), Bank Indonesia, dan pelaku industri jasa keuangan melalui Tim Percepatan Akses Keuangan Daerah (TPAKD) Provinsi Kalbar. Pelaksanaannya dilakukan oleh PT Bank Pembangunan Daerah Kalimantan Barat atau Bank Kalbar.
KUM Peduli menggunakan skema Kredit/Pembiayaan Melawan Rentenir (K/PMR), salah satu program tematik nasional TPAKD. Melalui skema ini, dukungan pembiayaan diarahkan agar pelaku usaha mikro memiliki akses terhadap pinjaman yang lebih terjangkau.
Baca Juga:
Sebagai dasar pelaksanaan, Pemerintah Provinsi Kalbar, Bank Kalbar, dan Jamkrida Kalbar menandatangani nota kesepahaman mengenai subsidi bunga melalui skema KUM Peduli pola CSR untuk jangka waktu tiga tahun.
Dalam kerja sama tersebut, Pemprov Kalbar menanggung 50 persen bunga kredit dan 50 persen biaya penjaminan atau Imbal Jasa Penjaminan (IJP). Bank Kalbar bertugas menyalurkan pembiayaan sekaligus menilai kelayakan usaha, sedangkan Jamkrida Kalbar memberikan penjaminan kredit.
“Seluruh kerja sama ini dilandasi prinsip tata kelola perusahaan yang baik atau Good Corporate Governance, agar beban pengusaha mikro berkurang secara nyata,” ujar Krisantus.
Ia meminta Bank Kalbar, Jamkrida Kalbar, TPAKD, dan seluruh mitra perbankan memastikan pembiayaan disalurkan secara tepat sasaran, cepat, dan akuntabel. Penyaluran kredit, katanya, tetap harus memperhatikan kelayakan usaha serta kemampuan penerima dalam mengembalikan pinjaman.
Menurut Krisantus, kemudahan memperoleh modal perlu diimbangi dengan pemanfaatan dana yang bertanggung jawab agar usaha mikro dapat tumbuh secara berkelanjutan dan ikut menggerakkan perekonomian daerah.
Kegiatan tersebut juga dirangkaikan dengan penandatanganan komitmen bersama serta pengenalan Program Pengembangan Ekonomi Daerah Kawasan Wisata Terpadu Kota Singkawang. Program ini diarahkan untuk mendorong pertumbuhan UMKM yang bergerak di sektor pariwisata dan ekonomi kreatif.
“Mari kita bersinergi untuk memperkuat ekonomi lokal Kalimantan Barat yang tangguh dan inklusif. Kepada para pelaku UMKM, manfaatkan bantuan modal usaha ini dengan sebaik-baiknya untuk mengembangkan usaha dan menggerakkan perekonomian daerah,” pungkasnya.
Sementara itu, Menteri UMKM RI, Maman Abdurrahman, menyebut akses pembiayaan bagi UMKM terus meningkat dalam delapan tahun terakhir. Ia menyampaikan nilai pembiayaan bagi sektor tersebut saat ini telah mencapai sekitar Rp1.500 triliun.
Meski demikian, Maman mengingatkan bahwa peningkatan plafon pembiayaan perlu mempertimbangkan kualitas usaha dan kemampuan pelaku UMKM dalam memenuhi kewajiban pembayaran.
“Menaikkan plafon pembiayaan tidak mudah. Ada dua faktor yang harus dipertimbangkan, yaitu kualitas usaha dan kemampuan pelaku UMKM itu sendiri,” jelasnya.
Ia menilai pemberian pinjaman tanpa mempertimbangkan kemampuan pengembalian berisiko menimbulkan kredit bermasalah. Dampaknya bukan hanya dirasakan lembaga keuangan, tetapi juga dapat memengaruhi kondisi sosial dan kehidupan keluarga pelaku usaha.
Karena itu, Kementerian UMKM bersama OJK, perbankan, dan pemerintah daerah terus mendorong kemitraan serta peningkatan kapasitas pelaku UMKM, termasuk melalui pemanfaatan dana tanggung jawab sosial perusahaan atau CSR.
Menurut Maman, dukungan bagi UMKM tidak cukup hanya dengan menyediakan akses pembiayaan. Pelaku usaha juga perlu memiliki kemampuan mengelola modal, mengembangkan bisnis, dan memenuhi kewajiban pembayaran agar usaha dapat bertahan dalam jangka panjang.